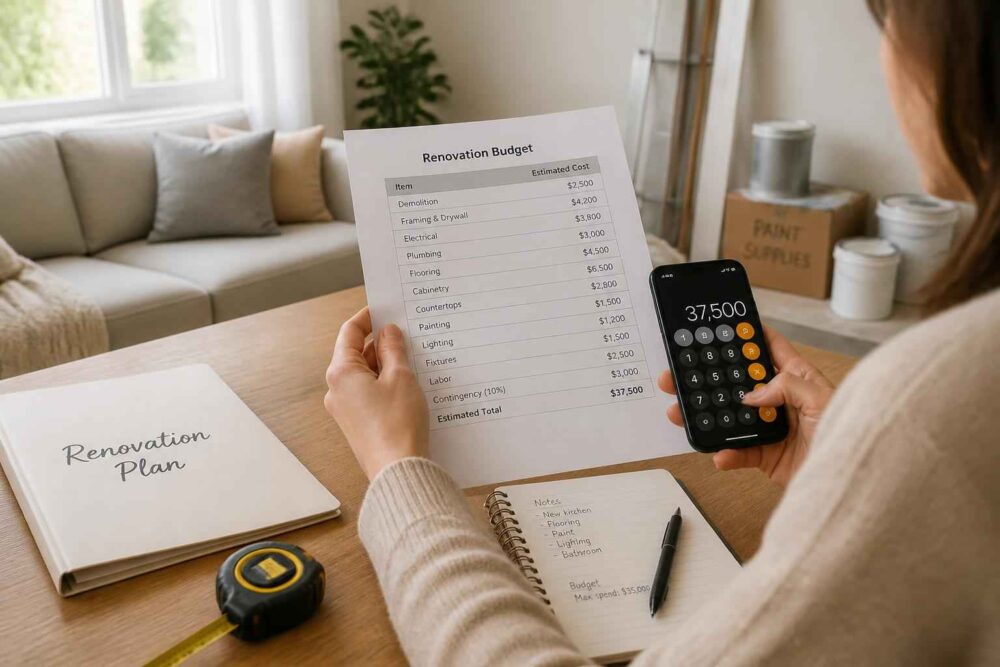
Planowanie domowego budżetu na remont krok po kroku
Planowanie domowego budżetu na remont zaczyna się nie od wyboru płytek ani rozmowy z wykonawcą, lecz od sprawdzenia, ile pieniędzy można bezpiecznie przeznaczyć na cały projekt. Remont często obciąża finanse bardziej, niż wynikałoby to z pierwszej wyceny. Do ceny materiałów i robocizny dochodzą transport, odpady, narzędzia, poprawki oraz koszty wynikające ze zmian w trakcie prac.
Dobrze przygotowany plan pozwala połączyć budżet domowy z budżetem remontowym, ustalić priorytety i zachować rezerwę na nieprzewidziane wydatki. Poniżej znajdziesz praktyczny schemat: od określenia zakresu prac i kosztorysu, przez oszczędzanie celowe, aż po kontrolę wydatków i ocenę finansowania.
Dlaczego remont wymaga własnego planu budżetowego
Zwykły budżet domowy pokazuje, ile pieniędzy wpływa na konto i ile kosztuje codzienne życie. Nie wystarcza jednak do zaplanowania remontu, ponieważ prace generują wydatki nieregularne, często skupione w krótkim czasie. Nawet jeśli gospodarstwo domowe ma co miesiąc nadwyżkę, nie oznacza to jeszcze, że może bezpiecznie sfinansować duży zakres prac.
Budżet remontowy powinien działać jako osobny plan połączony z budżetem całego gospodarstwa. Trzeba w nim uwzględnić dochody, stałe rachunki, koszty życia, inne zobowiązania, oszczędności oraz termin rozpoczęcia prac. Dopiero nadwyżka po zabezpieczeniu podstawowych potrzeb pokazuje, jaką kwotę można przeznaczyć na remont.
Brak takiego rozdzielenia prowadzi zwykle do jednego z trzech problemów: przerwania prac w połowie, obniżenia jakości materiałów albo szybkiego zaciągnięcia zobowiązania. Każdy z nich może zwiększyć pełny koszt przedsięwzięcia. Przerwana ekipa może wymagać ponownego wdrożenia, tańszy produkt może szybciej się zużyć, a kredyt zaciągnięty pod presją czasu może mieć koszt niedopasowany do możliwości gospodarstwa.
Najważniejsza zasada: nie planuj remontu na podstawie kwoty, którą „jakoś uda się zdobyć”. Najpierw ustal bezpieczny limit wydatków, a dopiero potem dopasuj do niego zakres prac.
W planowaniu pomaga także oddzielenie pieniędzy na remont od funduszu awaryjnego. Oszczędności przeznaczone na podłogi czy malowanie nie powinny być jednocześnie jedynym zabezpieczeniem na nagłą naprawę samochodu, utratę dochodu lub awarię instalacji. Jeśli remont wyczerpuje całą płynność finansową, zakres prac jest prawdopodobnie zbyt szeroki na obecnym etapie.
| Element planu | Przykładowy udział w budżecie remontowym | Co sprawdzić |
|---|---|---|
| Materiały budowlane i wykończeniowe | około 35–50% | ilość, ceny, dostawa, odpady |
| Robocizna | około 25–40% | zakres prac, sposób rozliczenia, poprawki |
| Transport, narzędzia i wywóz odpadów | około 5–10% | koszty dodatkowe poza ofertą |
| Rezerwa budżetowa | około 10–20% | ryzyko techniczne i zmiany cen |
Jak określić zakres prac i oszacować koszty remontu
Planowanie domowego budżetu na remont warto zacząć od spisania wszystkich prac, nawet jeśli część z nich wydaje się oczywista. Zamiast zapisu „remont łazienki” wpisz osobno demontaż, przygotowanie podłoża, instalacje, hydroizolację, płytki, biały montaż, oświetlenie, malowanie, transport i sprzątanie. Taki podział ogranicza ryzyko pominięcia kosztu, który później pojawi się jako niespodziewany wydatek.
Zakres prac można podzielić na trzy poziomy. Remont kosmetyczny obejmuje zwykle malowanie, wymianę części wyposażenia i drobne naprawy. Remont częściowy może dotyczyć jednej funkcji pomieszczenia, na przykład podłogi i zabudowy. Remont generalny często oznacza ingerencję w instalacje, układ pomieszczeń, tynki, podłogi i większość wyposażenia. Im głębszy zakres, tym większe znaczenie ma rezerwa oraz ocena stanu technicznego przed rozpoczęciem prac.
Wycena powinna rozdzielać materiały budowlane i robociznę. Ceny produktów można sprawdzać w kilku źródłach, ale sama cena na półce nie jest pełnym kosztem. Dolicz zapas na docinki, dostawę, wniesienie, chemię budowlaną, elementy montażowe i ewentualny zakup dodatkowego opakowania. W przypadku wykonawcy zapytaj, co dokładnie obejmuje wycena oraz kto płaci za transport, wynoszenie gruzu i poprawki.
Przykładowy podział procentowy pomaga wykryć zbyt optymistyczny kosztorys, ale nie zastępuje indywidualnej wyceny. Jeśli oferta zakłada bardzo niski udział robocizny, sprawdź, czy nie pomija przygotowania podłoża. Jeżeli materiały zajmują niemal cały budżet, możliwe, że nie uwzględniono narzędzi lub prac dodatkowych.
Na tym etapie warto również podzielić zadania na konieczne, ważne i estetyczne. Naprawa nieszczelnej instalacji lub usunięcie wilgoci ma pierwszeństwo przed wymianą dekoracyjnych frontów. Przy ograniczonym budżecie najbezpieczniej etapować prace tak, aby każdy zakończony etap był funkcjonalny i nie wymagał kosztownego powrotu do wcześniej wykonanych robót.
Jak wpiąć remont w istniejący budżet domowy
Najpierw przeanalizuj wpływy i wydatki z kilku ostatnich miesięcy. Podziel je na stałe, zmienne i nieregularne. Do stałych należą między innymi czynsz, raty i opłaty abonamentowe. Zmienne obejmują żywność, transport oraz bieżące zakupy. Wydatki nieregularne to na przykład ubezpieczenie, przeglądy, prezenty i właśnie remont.
Remont nie powinien być finansowany wyłącznie z pieniędzy, które przypadkiem zostaną na koncie pod koniec miesiąca. Lepszym rozwiązaniem jest oszczędzanie celowe: ustalasz kwotę oraz termin, a następnie regularnie odkładasz środki na oddzielne konto lub subkonto. Dzięki temu widzisz postęp i nie mieszasz pieniędzy remontowych z budżetem na codzienne potrzeby.
Przykładowo, jeśli hipotetyczny koszt prac wraz z rezerwą wynosi 30 000 zł, a remont ma rozpocząć się za 12 miesięcy, podstawowy cel oszczędnościowy wynosi 2500 zł miesięcznie. Jeżeli taka kwota pozbawia gospodarstwo nadwyżki i funduszu awaryjnego, są tylko trzy rozsądne drogi: wydłużenie okresu oszczędzania, zmniejszenie zakresu albo etapowanie prac. Nie należy automatycznie zakładać, że brakującą kwotę pokryje kredyt.
| Kategoria | Przykładowa kwota miesięczna | Rola w planie |
|---|---|---|
| Dochód gospodarstwa | 10 000 zł | punkt wyjścia do planowania |
| Wydatki stałe | 4 000 zł | zobowiązania, których nie można pominąć |
| Wydatki zmienne i życie codzienne | 3 000 zł | realne koszty utrzymania |
| Oszczędności na remont | 2 000 zł | cel remontowy dopasowany do nadwyżki |
| Pozostała nadwyżka | 1 000 zł | fundusz awaryjny i inne cele |
To tylko model, a nie uniwersalne proporcje. W praktyce kwota odkładana na remont musi uwzględniać stabilność dochodów i aktualną poduszkę finansową. Dobrze jest ustalić minimalne saldo, którego nie wolno naruszyć. Wtedy remont nie przejmuje pieniędzy przeznaczonych na bezpieczeństwo całego gospodarstwa.
Kosztorys remontowy – jak go ułożyć i co powinien zawierać
Dobry kosztorys remontowy jest dokumentem roboczym, a nie jednorazową listą zakupów. Możesz przygotować go w arkuszu kalkulacyjnym, aplikacji budżetowej albo zwykłym zeszycie. Najważniejsza jest konsekwencja: każdą planowaną i rzeczywistą płatność przypisz do konkretnej kategorii.
W podstawowej wersji kosztorys powinien zawierać nazwę etapu, opis, ilość, koszt szacunkowy, koszt rzeczywisty oraz różnicę. Przydatne są również kolumny dotyczące terminu płatności, osoby odpowiedzialnej za zakup i statusu realizacji. Jeżeli korzystasz z usług wykonawcy, dodaj informację, czy kwota obejmuje materiały, transport, przygotowanie powierzchni i usunięcie odpadów.
| Kategoria | Koszt szacunkowy | Koszt rzeczywisty | Różnica i komentarz |
|---|---|---|---|
| Materiały | kwota z ofert i pomiarów | kwota z faktur i paragonów | zmiana ceny, odpady, dodatkowy zakup |
| Robocizna | oferta za konkretny zakres | faktyczne rozliczenie | dodatkowe prace lub zmiana terminu |
| Narzędzia | zakup lub wynajem | faktyczny koszt | pominięty sprzęt lub zamiennik |
| Transport i odpady | dostawa, wniesienie, wywóz | rachunki końcowe | dodatkowy kurs lub większa ilość odpadów |
Wpisuj kwoty na bieżąco, najlepiej w dniu zakupu lub płatności. Raz w tygodniu porównaj sumę rzeczywistą z planem dla aktualnego etapu. Dzięki temu zauważysz problem, gdy dotyczy jednej kategorii, a nie dopiero po zakończeniu całego remontu.
Gdzie szukać oszczędności bez obniżania jakości remontu
Najbezpieczniejsze oszczędności wynikają z lepszego planowania, a nie z kupowania najtańszego produktu. Porównuj ceny w kilku miejscach, sprawdzaj koszt dostawy i upewnij się, że promocja nie wymusza zakupu nadmiarowej ilości. W przypadku materiałów wykończeniowych warto kupować z wyprzedzeniem tylko wtedy, gdy znasz dokładne zapotrzebowanie i masz warunki do ich przechowania.
Możesz ograniczyć koszty, wybierając prostszy format, łatwiejszy montaż lub produkt o dobrym stosunku trwałości do ceny. Nie warto natomiast oszczędzać na elementach, których późniejsza wymiana wymaga kucia, demontażu albo ponownego zatrudnienia ekipy. Tańsza bateria, farba czy okładzina może być wystarczająca, ale wadliwa instalacja lub nieprawidłowo przygotowane podłoże generują zupełnie inny rodzaj ryzyka.
Praca własna ma sens tylko wtedy, gdy realnie zmniejsza pełny koszt. Malowanie, drobne przygotowanie pomieszczenia czy montaż prostych elementów mogą być dobrym wyborem, jeśli masz czas i umiejętności. Przy instalacjach, pracach konstrukcyjnych, hydroizolacji lub zadaniach wymagających doświadczenia błąd może kosztować więcej niż fachowiec. Warto wycenić również własny czas, transport po materiały oraz możliwe poprawki.
Przed podpisaniem ustaleń z wykonawcą doprecyzuj zakres i sposób rozliczenia. Możesz porównać kilka ofert, negocjować terminy lub podzielić pracę na etapy, ale niska cena bez jasnego zakresu nie jest wiarygodną oszczędnością. W razie wątpliwości dotyczących instalacji albo stanu technicznego potrzebna będzie ocena odpowiedniego specjalisty.
Przy szukaniu praktycznych informacji o zarządzaniu pieniędzmi i planowaniu wydatków pomocne może być także Monder, traktowany jako dodatkowe źródło wiedzy, a nie zamiennik indywidualnej analizy finansowej.
Rezerwa na nieprzewidziane wydatki – ile i dlaczego jest potrzebna
Rezerwa budżetowa chroni plan przed sytuacjami, których nie dało się dokładnie przewidzieć. Przy prostym odświeżeniu pomieszczenia może wystarczyć niższy poziom, natomiast remont obejmujący stare instalacje, skuwanie podłóg lub zmiany konstrukcyjne wymaga większego marginesu. Orientacyjnie można przyjąć około 10% dla przewidywalnych, niewielkich prac i około 15–20% przy remoncie generalnym lub budynku o nieznanym stanie technicznym.
Najczęstsze przyczyny przekroczenia budżetu to ukryte uszkodzenia, większe zużycie materiałów, zmiany decyzji w trakcie prac, opóźnienia oraz pominięte koszty transportu i odpadów. Czasem problemem nie jest jedna duża awaria, lecz suma małych zakupów, których nie wpisano do kosztorysu.
Rezerwy nie traktuj jak pieniędzy do wydania na końcu. Powinna być dostępna, ale oddzielona od środków na zaplanowane etapy. Jeśli trzeba z niej skorzystać, zapisz przyczynę i zaktualizuj pozostały zakres. Gdy rezerwa się wyczerpie, wstrzymaj elementy estetyczne, ponownie wyceń dalsze prace i rozważ etapowanie. Nie finansuj automatycznie każdej różnicy dodatkowym zobowiązaniem.
Źródła finansowania remontu a domowy budżet
Najbezpieczniejszym punktem wyjścia są własne oszczędności, o ile nie oznacza to wyzerowania funduszu awaryjnego. Oszczędzanie z wyprzedzeniem pozwala dopasować zakres remontu do realnych możliwości i uniknąć decyzji podejmowanych pod presją. Przy większym projekcie można połączyć oszczędności z remontem etapowym, zamiast finansować wszystko jednorazowo.
Kredyt gotówkowy może przyspieszyć rozpoczęcie prac, ale nie usuwa problemu zbyt wysokiego kosztorysu. Przed decyzją trzeba sprawdzić całkowity koszt finansowania, a nie tylko wysokość miesięcznej raty. Rata powinna mieścić się w stabilnym budżecie także wtedy, gdy wzrosną koszty życia albo pojawi się wydatek awaryjny. Nie warto opierać decyzji na maksymalnej kwocie, jaką bank potencjalnie może zaproponować.
Dofinansowanie może dotyczyć wybranych rodzajów prac lub określonych warunków, dlatego wymaga sprawdzenia aktualnych zasad i dokumentów w oficjalnym źródle. Nie powinno być podstawą całego planu, dopóki nie ma pewności, że spełniasz wymagania i otrzymasz środki w potrzebnym terminie.
| Źródło | Zaleta | Ryzyko lub ograniczenie |
|---|---|---|
| Własne oszczędności | brak kosztu odsetek i rat | ryzyko naruszenia poduszki finansowej |
| Kredyt gotówkowy | możliwość szybszego wykonania prac | całkowity koszt finansowania i stała rata |
| Dofinansowanie | częściowe zmniejszenie własnego wydatku | warunki, terminy i ograniczony zakres |
| Remont etapowy | mniejsze obciążenie jednorazowe | dłuższy czas realizacji i konieczność dobrej kolejności |
Finansowanie zewnętrzne ma sens dopiero po przygotowaniu kosztorysu, rezerwy i planu spłaty. Jeśli kredyt ma pokryć niedoszacowanie albo elementy czysto estetyczne, lepiej najpierw zmniejszyć zakres. W sprawie konkretnej oferty, zdolności kredytowej i warunków umowy warto skonsultować się z niezależnym specjalistą finansowym.
Monitorowanie wydatków podczas remontu i po jego zakończeniu
Kontrola wydatków powinna odbywać się etapami, a nie dopiero przy ostatniej fakturze. Przed rozpoczęciem każdego etapu ustal jego zakres, limit i warunek zakończenia. Po zakupach aktualizuj kosztorys, a przed kolejnym etapem sprawdź, czy suma dotychczasowych wydatków nie zmniejszyła pieniędzy potrzebnych na podstawowe prace.
- Porównuj koszt rzeczywisty z planem co najmniej raz w tygodniu.
- Każde odchylenie przypisz do konkretnej przyczyny: cena, ilość, dodatkowa praca albo błąd w wycenie.
- Jeśli limit jest przekroczony, wstrzymaj zakupy estetyczne i zaktualizuj zakres kolejnego etapu.
- Po zakończeniu prac podsumuj koszt materiałów, robocizny, transportu, odpadów i poprawek.
Do monitorowania wystarczy arkusz kalkulacyjny, aplikacja budżetowa albo zeszyt. Narzędzie ma znaczenie drugorzędne. Ważne, aby nie przechowywać części danych w wiadomościach, części na paragonach, a części wyłącznie w pamięci. Taki system utrudnia ocenę, ile naprawdę kosztował remont.
Końcowe rozliczenie pokaże nie tylko sumę wydatków, ale również jakość wcześniejszych założeń. Zapisz, które kategorie zostały niedoszacowane i ile kosztowały poprawki. Te informacje ułatwią następne planowanie i pozwolą lepiej ocenić, czy kolejny projekt warto wykonać samodzielnie, etapować czy zlecić fachowcom.
Planowanie domowego budżetu na remont powinno zaczynać się od zakresu prac, a nie od dostępnego kredytu. Najpierw spisz zadania, rozdziel materiały i robociznę, dodaj transport, odpady, narzędzia oraz rezerwę. Następnie sprawdź, jak remont wpływa na miesięczne wydatki i ile możesz odkładać bez naruszania funduszu awaryjnego.
Przy ograniczonych środkach ustal priorytety i wykonuj prace etapami. Oszczędzaj na organizacji, porównywaniu ofert i rozsądnym zakresie pracy własnej, ale nie na bezpieczeństwie ani trwałości elementów trudnych do późniejszej naprawy. Zacznij od prostego arkusza z zakresem, kosztem planowanym, kosztem rzeczywistym i rezerwą. Taki pierwszy krok szybko pokaże, czy plan jest realny, czy wymaga zmniejszenia zakresu albo wydłużenia czasu oszczędzania.